


Новости
Третья декада октября дала два разнонаправленных сигнала. С одной стороны, темп роста контрактных цен на память замедляется третий квартал подряд. С другой — структурный дефицит не исчез: он перераспределяется между поколениями продукции и между производителями, а состав поставщиков обычной DRAM меняется.
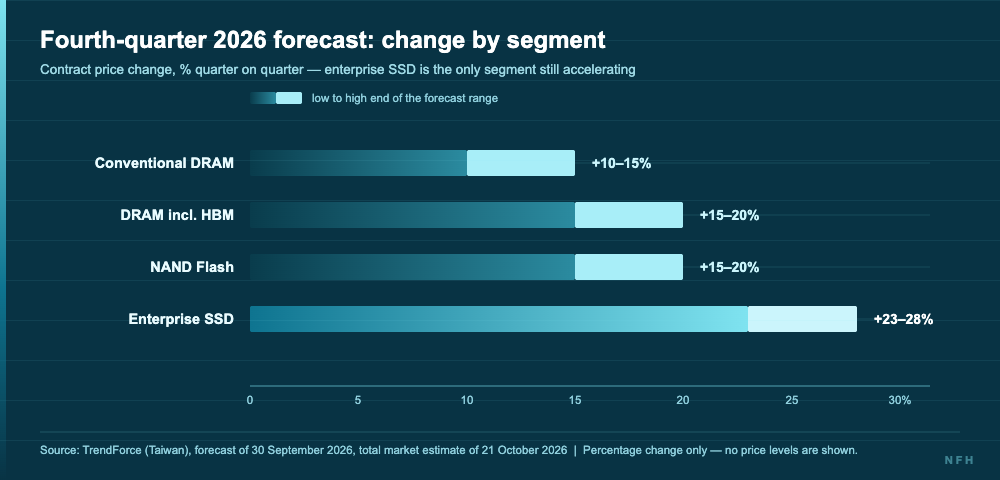
По оценке TrendForce (Тайвань) от 21 октября 2026 года, контрактные цены на DRAM в четвёртом квартале вырастут примерно на 20% к предыдущему кварталу. Для сравнения: во втором квартале прирост составлял около 80%, в третьем — около 40%. В отчёте той же организации от 30 сентября диапазоны приведены раздельно: обычная DRAM — +10–15%, DRAM с учётом HBM — +15–20%, NAND Flash — +15–20%, корпоративные SSD — +23–28% к предыдущему кварталу. Две публикации различаются составом выборки: в отчёте от 30 сентября обычная DRAM и DRAM с учётом HBM указаны отдельными строками.
Замедление не означает разворота. Прирост в 20% за квартал остаётся значительным, а базовый уровень цен уже высок. На спотовом рынке сохраняется инверсия поколений: по данным TrendForce за 22 октября, DDR4 16Gb торгуется примерно на 36% дороже DDR5 той же ёмкости. Расчёт выполнен по опубликованному ряду спотовых цен, абсолютные значения не приводятся.
Переход на HBM4 оказался сложнее, чем предполагалось. По сообщению Chosun (Республика Корея) от 21 октября, поставки HBM4 у SK hynix в третьем квартале оказались ниже первоначальных ожиданий. Называются две причины: сдвиг графика выпуска ускорителя Nvidia Rubin и более длительная, чем планировалось, отладка серийных изделий. TrendForce ранее указывала, что сертификация HBM4 задержалась из-за проблем синхронизации интерфейса, серийное производство сместилось на третий квартал, часть мощностей была перенаправлена на DDR5 и LPDDR5, а годовой прогноз поставок HBM4 понижен.
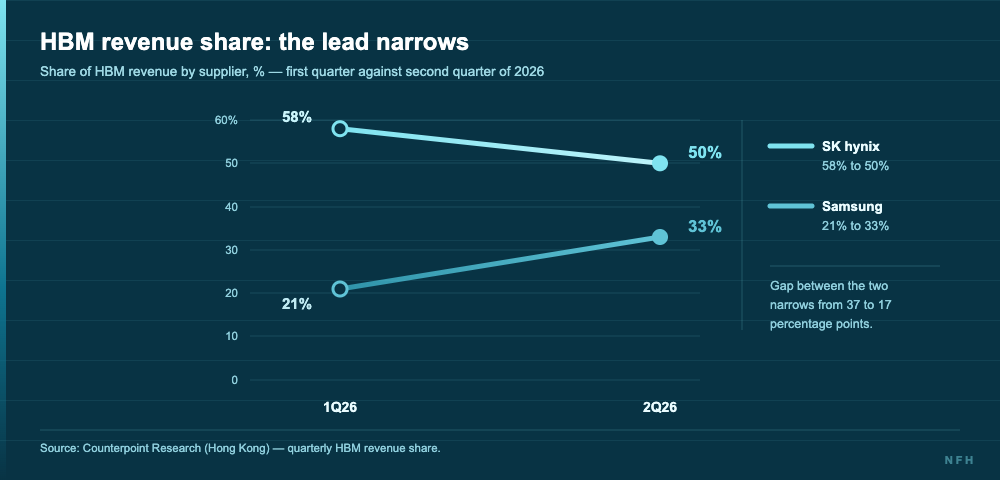
На этом фоне позиции Samsung укрепляются. По данным Counterpoint Research (Гонконг), доля SK hynix в выручке сегмента HBM снизилась с 58% в первом квартале до 50% во втором, доля Samsung за тот же период выросла с 21% до 33%, а разрыв сократился с 37 до 17 процентных пунктов. По оценкам участников рынка, выход годных изделий HBM4 у Samsung составляет около 80%; компания сообщала, что во втором полугодии HBM4 займёт более 60% её продаж HBM.
Для закупок важен практический вывод: перераспределение кремния между HBM и обычной памятью работает в обе стороны. Возврат части мощностей в DDR5 и LPDDR5 способен быстрее улучшить предложение серверной и клиентской DRAM, чем предложение HBM, но общего дефицита не отменяет.
19 октября на внеочередном собрании акционеров ChangXin Technology (CXMT) сообщила предварительные результаты за девять месяцев 2026 года: выручка выросла примерно в 7,3 раза год к году, чистая прибыль стала положительной после убытка годом ранее, а в третьем квартале выручка увеличилась на 15–20% к предыдущему кварталу. По сообщению «Экономического обозрения» (Китай) от 20 октября, оба завода — в Хэфэе и Пекине — работают с высокой загрузкой, портфель заказов заполнен.
Компания заявляет полный ряд продуктов от LPDDR4X до DDR5, DDR5X и LPDDR6: скорость LPDDR6 указана на уровне 12 800 Мбит/с при снижении энергопотребления на 20% относительно LPDDR5X. Собственный прогноз компании по среднегодовому росту отрасли DRAM на 2025–2030 годы — 38,39%. Для рынка модулей это означает появление третьего крупного поставщика обычной DRAM с публичной отчётностью и предсказуемым ценообразованием. У производителей модулей результаты третьего квартала также выросли: Longsys ожидает увеличения чистой прибыли в 7,4–9,6 раза год к году, Demingli — выхода в прибыль.
Ближайший квартал определяют три фактора. Первый: контрактные цены продолжат расти, но медленнее, поэтому окно для фиксации объёмов на первый квартал 2027 года сужается. Второй: инверсия DDR4 и DDR5 сохраняется, а промышленные платформы, рассчитанные на DDR4, не переводятся на DDR5 быстро — для них риск переплаты выше. Третий: квалификация альтернативных поставщиков требует времени, и начинать её целесообразно до того, как дефицит станет критическим.
Отдельного внимания требует корпоративный сегмент SSD. Рост на 23–28% за квартал — единственная категория, где ускорение сохраняется: спрос на QLC-накопители для задач вывода ИИ растёт быстрее предложения.
New FoxHong Group Co., Ltd (NFH) — компания, предоставляющая услуги дистрибуции электронных компонентов и модулей на международном рынке. По вопросам поставки и подбора аналогов обращайтесь через форму обратной связи на сайте.
sales@foxhong.cn

Copyright © New FoxHong Trading Co., Ltd Все права защищены Техническая поддержка: WZTX Управление сайтом
Тел. +86-755-88600986
Почта:sales@foxhong.cn

New FoxHong Trading Co., Ltd
Адрес:
Центр Хань, Шэньчжэньская южная дорога, район Футянь, Шэньчжэнь