


Новости
Вторая неделя октября подтвердила: дефицит микросхем памяти приобретает структурный характер. Изменения затрагивают три уровня — цены на зрелые поколения DRAM, распределение мощностей между HBM и обычной памятью и финансовые результаты производителей.
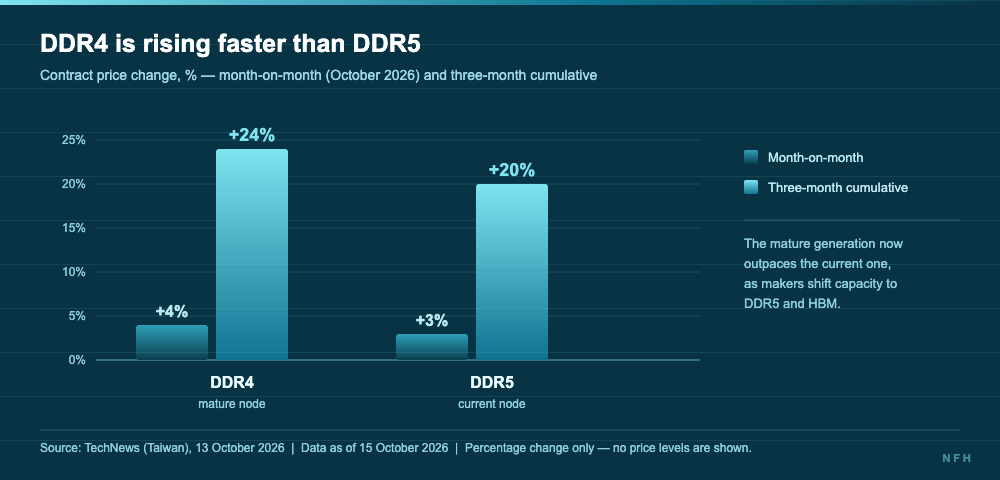
По публикации TechNews (Тайвань) от 13 октября 2026 года, контрактные цены на DDR4 в октябре выросли на 4% к предыдущему месяцу, а за три месяца — на 24%. Для DDR5 эти показатели составили 3% и 20%. Зрелое поколение дорожает быстрее нового: в отдельных каналах поставок DDR4 стоит уже дороже DDR5.
Причина структурная. DDR4 и DDR5 не взаимозаменяемы на уровне платформы, поэтому действующий парк оборудования — промышленные контроллеры, серверы прошлых поколений, встраиваемые системы — формирует устойчивый спрос на замену и расширение памяти. Одновременно ведущие производители сворачивают выпуск DDR4, переводя мощности на DDR5 и HBM. По оценке TrendForce (Тайвань), поставки потребительской DRAM сильно зависят от тайваньских производителей — Nanya Technology, Winbond и Powerchip, — чьи мощности не покрывают образовавшийся разрыв.
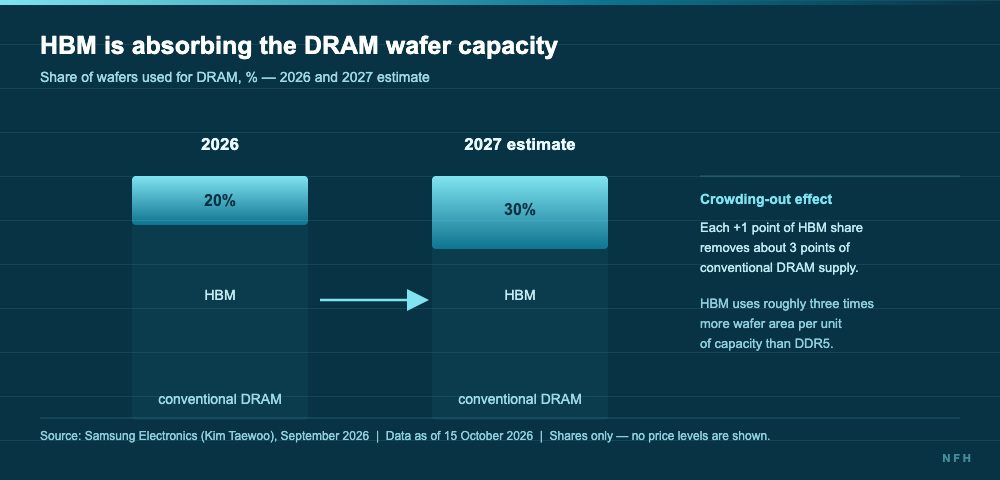
Исполнительный вице-президент Samsung Electronics Ким Тэу оценивает, что доля HBM в кремниевых пластинах, задействованных под DRAM, вырастет с примерно 20% в 2026 году до почти 30% в 2027 году. Каждый процентный пункт этой доли, по его словам, сокращает предложение потребительской DRAM примерно на три процентных пункта: HBM требует втрое больше площади пластины на единицу ёмкости.
Политика цен в сегменте HBM4 отражает этот дефицит: по отраслевым сообщениям от 12 октября 2026 года, Samsung выставляет цену HBM4 примерно втрое выше уровня HBM3E и начала переговоры о годовых контрактах с ключевыми заказчиками. TrendForce оценивает рост мирового рынка HBM в 2026 году на 58% и ожидает, что сегмент займёт около 40% рынка DRAM при дефиците мощностей в 50–60%.
Со стороны предложения, по данным отраслевого мониторинга цепочек поставок от 7 октября 2026 года, SK hynix начала серийные отгрузки HBM4 ёмкостью 48 ГБ в 16-слойной компоновке — примерно на 33% больше, чем 12-слойная версия. Micron сообщила, что 75% её продукции памяти на 2027 год уже зарезервировано, а переговоры смещаются к 2028 году.
Samsung Electronics 8 октября 2026 года опубликовала предварительные результаты третьего квартала: выручка около 195 трлн вон, рост на 126,6% год к году, операционная прибыль 107,4 трлн вон, рост на 782,5%. Компания впервые превысила 100 трлн вон операционной прибыли за квартал. Темпы при этом замедляются: прирост к предыдущему кварталу составил 20,0% против 56,5% во втором квартале, мощности загружены полностью, и быстро нарастить выпуск невозможно.
Обратная сторона роста цен видна в спросе. Omdia (Великобритания) 9 октября 2026 года сообщила, что мировые поставки настольных компьютеров, ноутбуков и рабочих станций в третьем квартале составили 58,1 млн единиц — снижение на 21,2% год к году. Частично это следствие того, что в первом полугодии производители и каналы сбыта резко увеличили закупки, фиксируя поставки до очередного повышения цен.
10 октября 2026 года на конференции Integrated Chip and Chiplet президент ChangXin Memory Technologies (CXMT) Цао Каньюй представил архитектуру DRAM 4F², повышающую плотность хранения. Первым продуктом на новой архитектуре заявлен DDR5 RDIMM, выпуск запланирован на конец 2026 года; ранее компания сообщила о серийном производстве платформы G5 и памяти LPDDR6. Ощутимый прирост предложения за счёт новых инвестиций TrendForce ожидает не ранее конца 2027 года.
Для планирования закупок это означает, что ориентиры по зрелым поколениям памяти становятся менее надёжными: сроки поставки DDR4 удлиняются, а разрыв между контрактными и спотовыми ценами расширяется. Для действующих платформ целесообразно заранее фиксировать объёмы и горизонт поставки и оценивать альтернативные позиции; для новых разработок переход на DDR5 экономически предсказуемее. Та же логика применима к корпоративным накопителям: по прогнозу TrendForce на четвёртый квартал 2026 года контрактные цены на корпоративные SSD растут на 23–28%.
New FoxHong Group Co., Ltd (NFH) — компания, предоставляющая услуги дистрибуции электронных компонентов и модулей на международном рынке. По вопросам поставки и подбора аналогов обращайтесь через форму обратной связи на сайте.
sales@foxhong.cn

Copyright © New FoxHong Trading Co., Ltd Все права защищены Техническая поддержка: WZTX Управление сайтом
Тел. +86-755-88600986
Почта:sales@foxhong.cn

New FoxHong Trading Co., Ltd
Адрес:
Центр Хань, Шэньчжэньская южная дорога, район Футянь, Шэньчжэнь